Accueil › Assurance et garanties
L’assurance habitation d’une maison à la campagne : garanties et angles morts
Textes vérifiés le 16 octobre 2026.
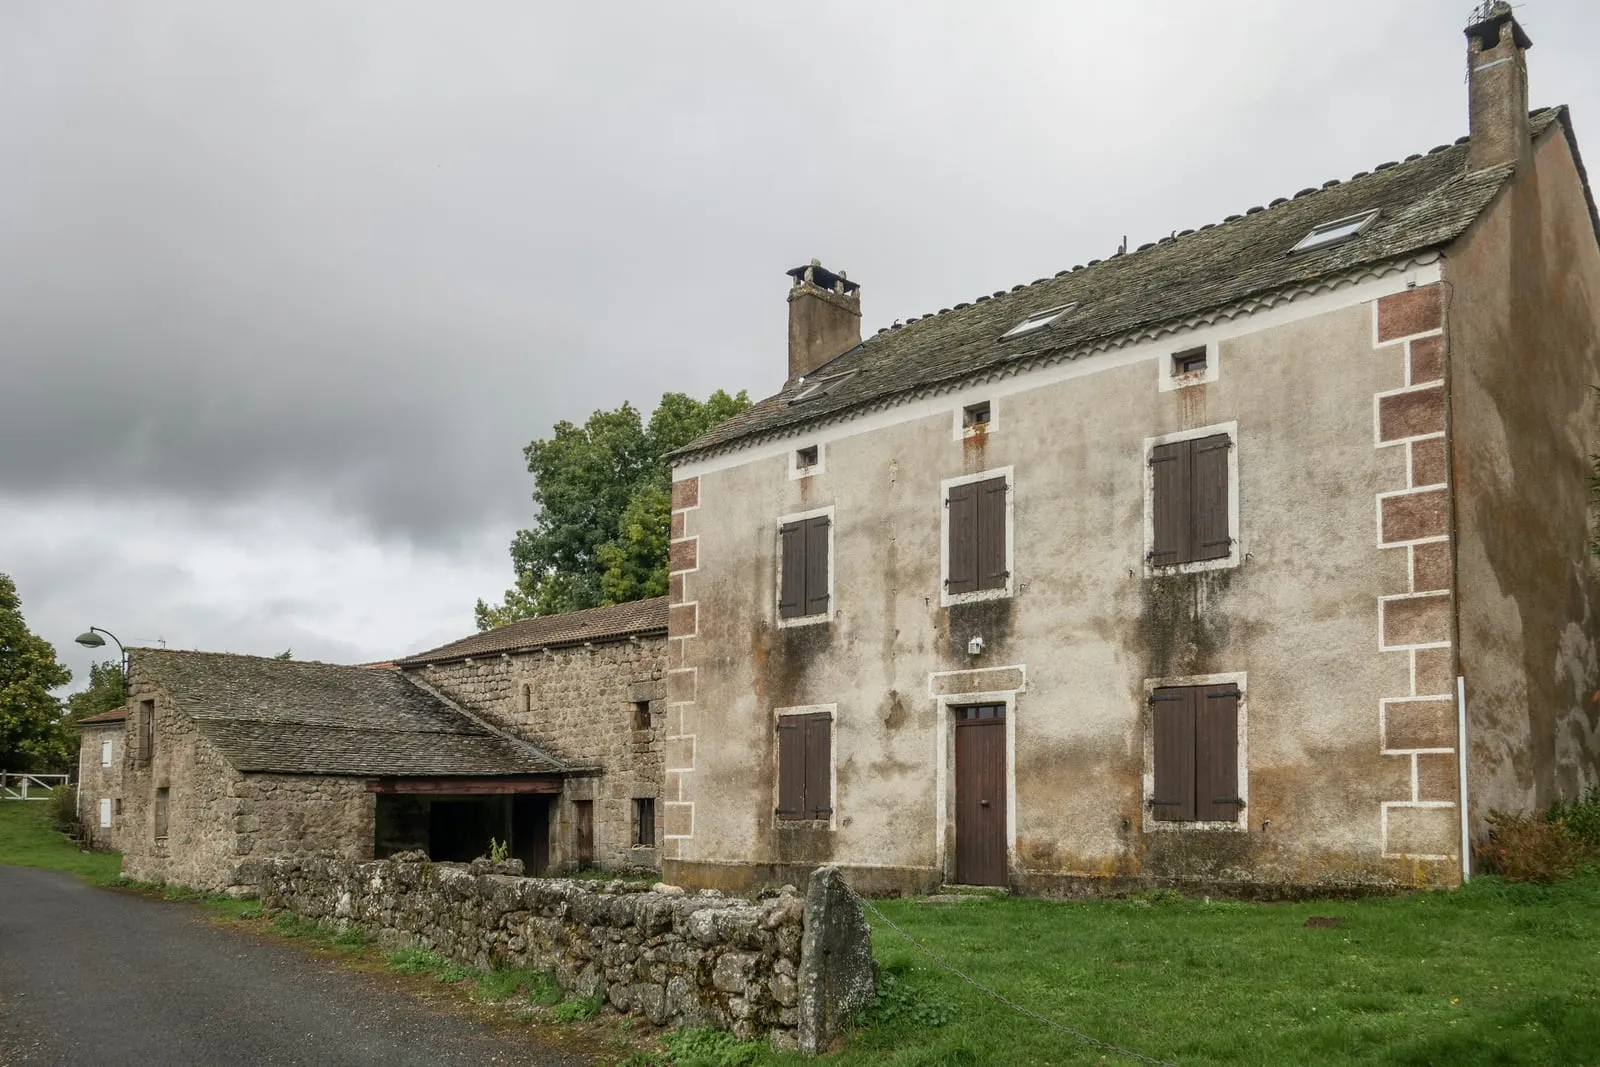
Un contrat habitation est conçu pour un logement type : des murs, un toit, un mobilier. Une maison à la campagne y ajoute presque toujours une grange, un abri, des arbres, des clôtures, un chien, parfois des poules ou une piscine, et un bois à deux pas. Chacun de ces éléments peut se retrouver hors du contrat sans que vous le sachiez. Cet article fait le tour de ce qui est couvert, de ce qui l’est rarement, et des questions à poser avant le sinistre plutôt qu’après.
Faut-il vraiment s’assurer ?
Pour une maison individuelle hors copropriété, l’assurance habitation n’est pas obligatoire pour le propriétaire qui l’occupe. Elle l’est pour le locataire, au moins pour les risques locatifs (incendie, explosion, dégât des eaux). Le propriétaire d’un lot en copropriété doit, lui, assurer sa responsabilité civile.
Ne pas être obligé ne protège de rien. Le propriétaire répond des dommages que sa maison, ses arbres ou ses murs causent aux autres : un incendie qui gagne la maison voisine, un arbre qui tombe sur la voiture d’un passant. Sans assurance de responsabilité civile, il paie lui-même.
Le socle d’un contrat habitation
| Garantie | Ce qu’elle couvre en principe | Imposée par la loi dans le contrat ? |
|---|---|---|
| Incendie | Le bâtiment et son contenu, selon le contrat | Non, mais c’est le cœur du contrat |
| Tempête | Les effets du vent sur les biens assurés | Oui, dès que le contrat couvre l’incendie |
| Catastrophe naturelle | Inondation, coulée de boue, sécheresse, après arrêté | Oui, dans les mêmes contrats |
| Dégât des eaux, vol, bris de glace | Selon les conditions du contrat | Non |
| Responsabilité civile vie privée | Les dommages que vous, vos proches, vos animaux ou vos biens causent aux autres | Non, sauf pour le copropriétaire |
La catastrophe naturelle a une franchise fixée par la réglementation, la même pour tous : 380 € pour une habitation, 1 520 € pour les fissures dues à la sécheresse des sols argileux. Le sinistre se déclare au plus tard trente jours après la publication de l’arrêté au Journal officiel (voir la franchise).
Les angles morts d’une maison à la campagne
Les dépendances
Grange, hangar, abri de jardin, garage séparé, ancienne écurie : le contrat ne les couvre que s’ils sont déclarés, souvent avec leur surface. Une grange oubliée au moment de la souscription brûle sans indemnité, et le foin qu’on y stocke peut changer l’appréciation du risque. La loi vous impose de répondre exactement aux questions de l’assureur et de lui déclarer sous quinze jours ce qui aggrave le risque en cours de contrat : un atelier aménagé, une chaudière à bois, une grange louée.
Les arbres, les haies et le jardin
La garantie tempête protège d’abord les bâtiments. Les arbres abattus par le vent, leur évacuation, les haies et les massifs sont souvent exclus, ou couverts par une option à plafond réduit. La loi exclut d’ailleurs les bois sur pied de la garantie tempête obligatoire.
Votre arbre qui tombe chez le voisin relève d’une autre logique : vous en êtes le gardien, et c’est votre responsabilité civile qui joue (voir l’arbre du voisin tombé sur la maison).
Les clôtures, portails et murets
Ils sont fréquemment exclus de la garantie tempête, ou couverts seulement s’ils sont en maçonnerie. Un portail motorisé ou un long linéaire de clôture représente pourtant une somme : cherchez-les nommément dans le contrat.
Les animaux
La responsabilité civile vie privée couvre en général les dommages causés par un chien ou un chat. Au-delà, chaque contrat a ses limites :
- les chiens de 1re et 2e catégories exigent une assurance de responsabilité civile spécifique, condition du permis de détention (voir le chien de catégorie) ;
- les chevaux, ânes, moutons, ruches ou basse-cour sont parfois exclus, ou couverts seulement en dessous d’un certain nombre ;
- les chiens de chasse pendant la chasse relèvent de l’assurance chasse, pas du contrat habitation (voir la garantie « chiens ») ;
- les frais de vétérinaire de vos propres animaux ne sont jamais couverts par la responsabilité civile : c’est le rôle d’une assurance santé animale (voir l’assurance santé animale).
Le propriétaire d’un animal répond de ce qu’il cause, même quand il s’est échappé : un cheval sur la route, un chien qui tue les poules du voisin.
Le gibier et les animaux sauvages
C’est l’angle mort le plus fréquent. Une pelouse retournée par des sangliers n’est presque jamais indemnisée, ni par l’assurance habitation ni par les chasseurs (voir les sangliers dans le jardin). Un chevreuil percuté avec votre voiture relève de l’assurance auto, pas de l’habitation (voir la collision avec un chevreuil). Les dégâts de fouines dans l’isolation ou de rongeurs dans les câbles sont, eux aussi, rarement couverts : vérifiez-le dans le contrat.
La piscine
Une piscine enterrée se déclare à l’assureur, comme à l’administration fiscale. Elle doit être équipée d’un dispositif de sécurité normalisé : barrière, alarme, couverture ou abri. En cas d’accident, l’absence de dispositif pèse lourd, au pénal comme pour l’assurance.
Les terrains éloignés et les bois
La responsabilité civile d’un contrat habitation couvre la maison et le terrain attenant. Un pré ou une parcelle boisée à quelques kilomètres n’y sont pas toujours inclus : un promeneur blessé par une branche dans votre bois peut alors vous laisser sans garantie (voir le propriétaire d’un bois).
La maison inoccupée
Une résidence secondaire, ou une maison fermée plusieurs semaines par an, est souvent soumise à des conditions d’inoccupation : au-delà d’un certain nombre de jours, la garantie vol est réduite ou suspendue, et des protections minimales peuvent être exigées (volets fermés, serrures).
Les questions à poser à votre assureur
Avant de signer, ou à la prochaine échéance, posez-les par écrit et gardez la réponse :
- Quels bâtiments sont couverts, et avec quelle surface déclarée ?
- Les arbres, haies, clôtures, portails et murets sont-ils couverts en cas de tempête ? Avec quel plafond ?
- Les dégâts causés au jardin par des animaux sauvages sont-ils garantis ?
- Quels animaux ma responsabilité civile couvre-t-elle, et jusqu’à quel nombre ?
- Mes terrains non attenants à la maison sont-ils compris dans la responsabilité civile ?
- La piscine est-elle déclarée, et que se passe-t-il si le dispositif de sécurité est en panne ?
- Quelles conditions s’appliquent si la maison reste inoccupée ?
- Le contrat comporte-t-il une protection juridique, et pour quels litiges de voisinage ?
Le jour du sinistre
Le délai de déclaration est celui du contrat, jamais moins de cinq jours ouvrés, deux pour un vol. Photographiez avant de réparer, gardez les débris et les factures, et ne jetez rien avant le passage de l’expert. Pour une catastrophe naturelle, le délai court à partir de l’arrêté : surveillez sa publication avec la mairie (voir juste après un accident, les réflexes de délai sont les mêmes).
Les textes
- Code des assurances, art. L122-7 — Les contrats qui couvrent l’incendie ou d’autres dommages aux biens couvrent aussi les effets du vent des tempêtes ; franchise et plafond peuvent différer de ceux de l’incendie. Les bois sur pied sont exclus.
- Code des assurances, art. L125-1 — Ces mêmes contrats couvrent les catastrophes naturelles : dommages matériels directs non assurables dus à l’intensité anormale d’un agent naturel, reconnue par arrêté interministériel.
- Code des assurances, art. L125-2 — L’assuré déclare le sinistre dès qu’il en a connaissance et au plus tard trente jours après la publication de l’arrêté de catastrophe naturelle ; une franchise réglementaire s’applique.
- Code des assurances, art. L113-2 — L’assuré répond exactement aux questions de l’assureur, déclare sous quinze jours ce qui aggrave le risque, et déclare un sinistre dans le délai du contrat : au moins cinq jours ouvrés, deux pour un vol.
- Code civil, art. 1242, al. 1er — On répond du dommage causé par les choses que l’on a sous sa garde : un arbre, un mur, une clôture.
- Code civil, art. 1243 — Le propriétaire d’un animal, ou celui qui s’en sert, répond du dommage qu’il cause, qu’il soit sous sa garde, égaré ou échappé.
- Code de la construction et de l’habitation, art. L134-10 — Une piscine enterrée non close, privative, à usage individuel ou collectif, doit être équipée d’un dispositif de sécurité normalisé contre la noyade.
- Service-public.fr — Assurance du logement par le propriétaire
- Service-public.fr — Catastrophe naturelle ou technologique : indemnisation par l’assurance
- Service-public.fr — Dispositif de sécurité des piscines privées familiales et collectives
Cas d’école ; votre contrat et les faits décident.