L’arbre du voisin tombe sur votre maison ou votre voiture : qui paie ?
Textes vérifiés le 8 octobre 2026.
Ce qui s’est passé
Une nuit de grand vent, le vieux chêne planté au fond du jardin voisin se casse à la base et tombe sur le toit d’une maison et sur la voiture garée devant. Le tronc était creux depuis des années ; les propriétaires de la maison l’avaient signalé par écrit.
Qui est responsable
Le voisin, gardien de l’arbre, même sans faute prouvée. Il ne s’en sort qu’en démontrant un événement imprévisible et irrésistible ; un arbre déjà malade lui laisse peu de chances.
Quelle garantie joue
- Garantie tempête de l’habitation : Elle répare le toit selon votre contrat (franchise, plafond), puis votre assureur peut se retourner contre le voisin si son arbre était en cause.
- Assurance auto, dommages au véhicule : La voiture n’est indemnisée par votre assureur que si le contrat couvre les dommages au véhicule lui-même ; la seule responsabilité civile auto ne paie rien.
- Responsabilité civile du voisin : Elle paie quand la responsabilité du voisin est retenue : arbre mort ou creux, entretien négligé, avertissements restés sans suite.
Ce que dit le texte
Ce qu’il fallait faire avant
- Signaler par écrit au voisin un arbre mort, creux ou penché vers chez vous, et garder une copie datée avec des photos.
- Demander la coupe des branches qui avancent sur votre terrain : c’est un droit, sans délai de prescription.
- Vérifier que vos contrats habitation et auto comportent bien la garantie tempête, et pour quels biens.
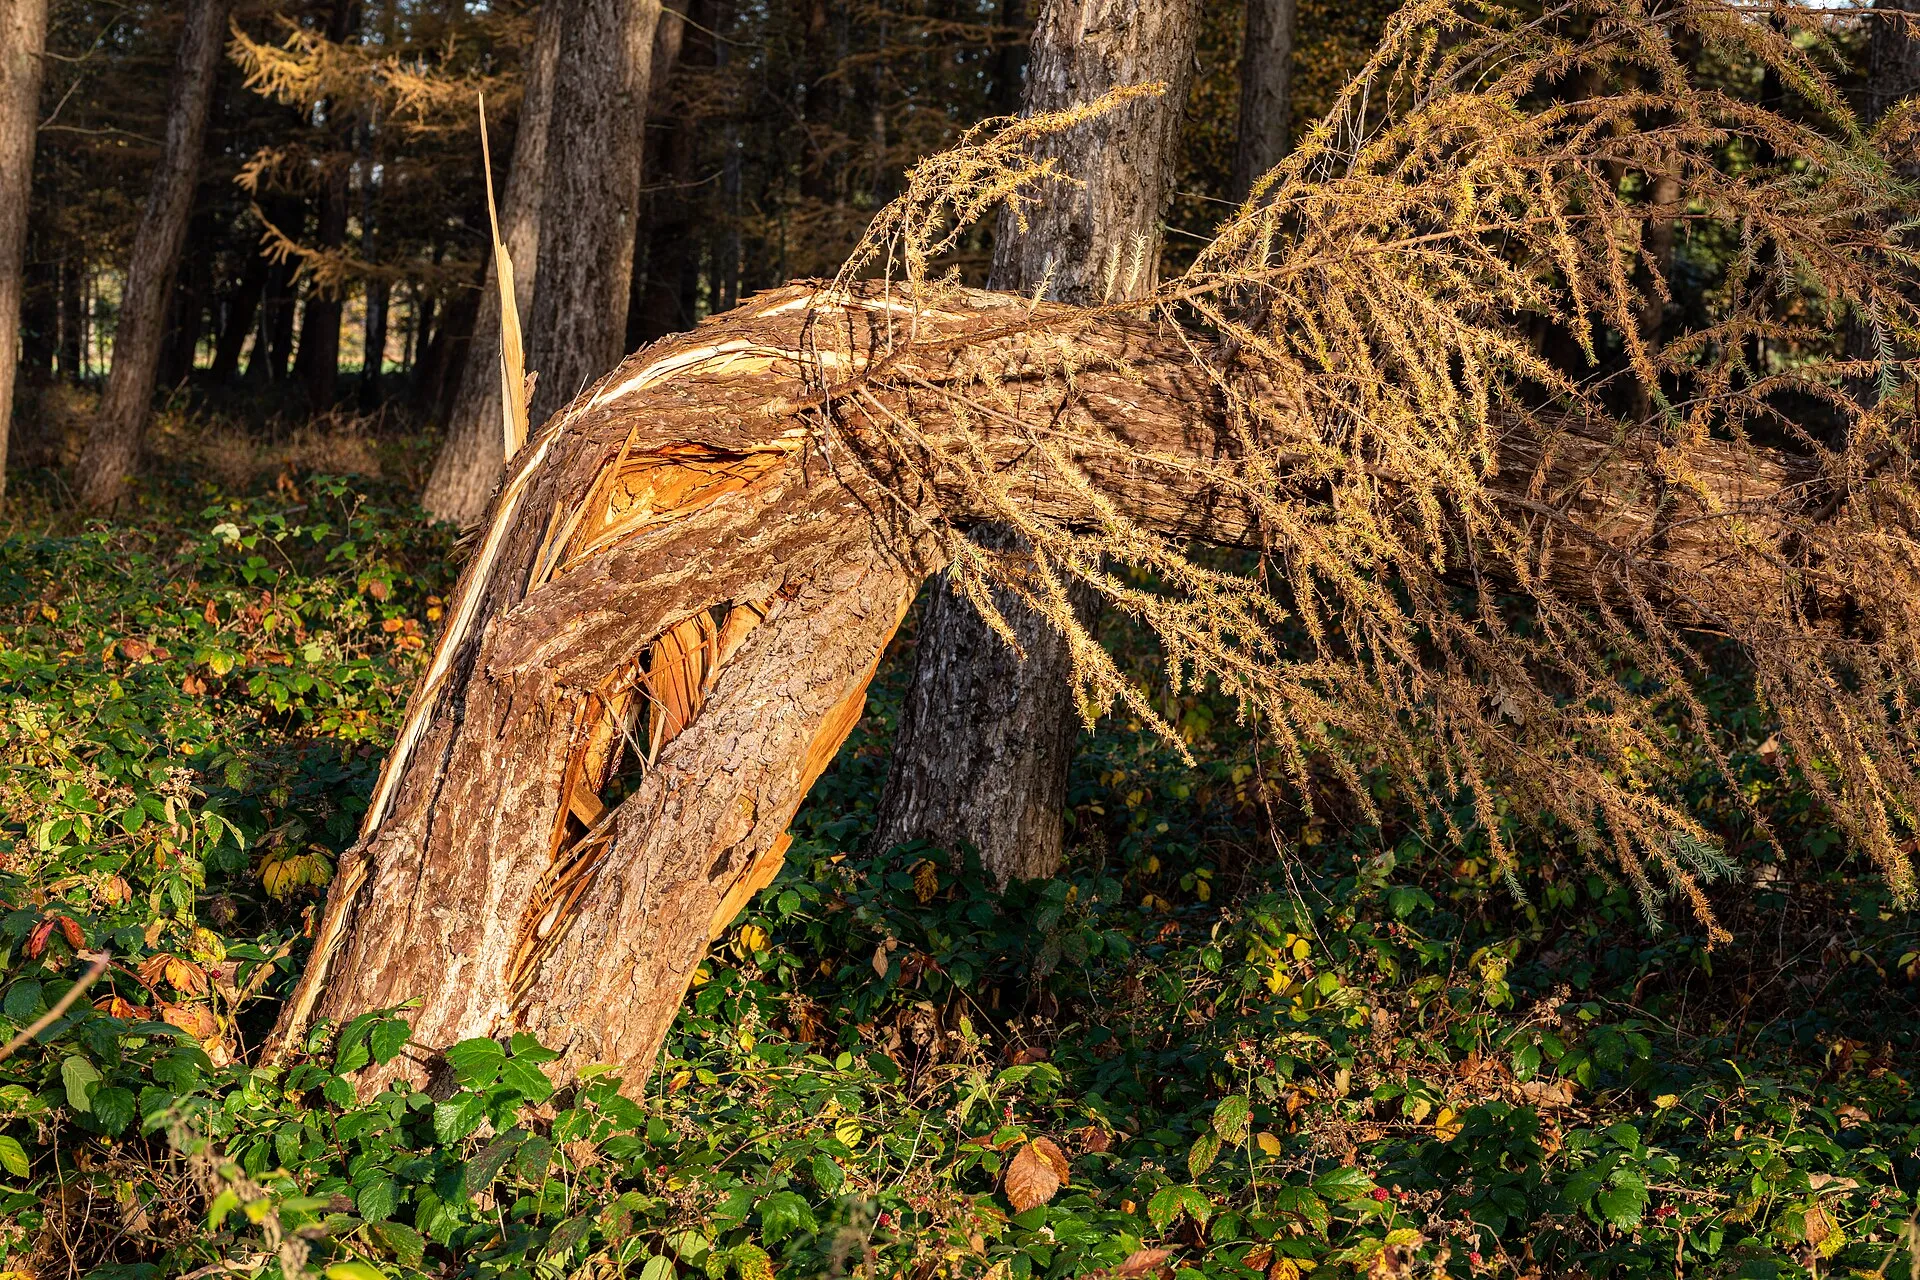
La réponse courte
Un arbre est une « chose » au sens du Code civil, et son propriétaire en est le gardien. Quand il tombe chez le voisin, le propriétaire répond du dommage sans qu’il faille prouver une faute. Il ne s’exonère qu’en prouvant une cause étrangère : un événement imprévisible et irrésistible, une tempête d’une violence exceptionnelle par exemple.
En pratique, chacun commence par son propre assureur, qui indemnise selon le contrat puis règle les comptes avec l’assureur du voisin.
Arbre malade ou tempête exceptionnelle : deux issues
| L’arbre était mort, creux ou mal entretenu | L’arbre était sain, la tempête exceptionnelle | |
|---|---|---|
| Qui est responsable | Le voisin, gardien de l’arbre | Personne : la force majeure peut être retenue |
| Votre toit | Votre garantie tempête, puis recours contre le voisin | Votre garantie tempête, franchise à votre charge |
| Votre voiture | Votre garantie dommages, ou la responsabilité civile du voisin | Votre garantie dommages au véhicule, si vous l’avez |
Le vent fort n’efface pas la responsabilité à lui seul. Un arbre creux qui casse à la première rafale ne passe pas pour une victime de force majeure : ce qui l’a fait tomber, c’est d’abord son état. D’où l’intérêt des avertissements écrits envoyés avant.
La garantie tempête : présente, mais pas partout
La loi impose une garantie contre les effets du vent dans tous les contrats qui couvrent l’incendie ou d’autres dommages aux biens, ainsi que dans les contrats qui couvrent les dommages au véhicule lui-même. Trois conséquences :
- votre maison est couverte si vous avez un contrat habitation, avec la franchise et le plafond prévus pour la tempête, qui peuvent différer de ceux de l’incendie ;
- votre voiture ne l’est que si votre contrat auto couvre les dommages au véhicule ; une assurance « au tiers » seule ne paie rien ;
- les bois sur pied sont exclus de cette garantie obligatoire : le propriétaire d’un bois qui perd ses arbres dans une tempête n’est indemnisé que s’il a souscrit une garantie propre.
Et la catastrophe naturelle ?
Rarement. Une tempête ordinaire est un risque assurable, qui relève de la garantie tempête. Le régime des catastrophes naturelles ne prend le relais que pour des vents cycloniques extrêmes : à partir de 145 km/h de moyenne sur dix minutes ou de 215 km/h en rafales, sur la zone sinistrée.
Distances, branches et racines
Le Code civil fixe des distances de plantation, à défaut de règlement ou d’usage local :
- deux mètres de la limite pour un arbre qui dépasse deux mètres de haut ;
- cinquante centimètres pour les plantations plus basses.
Si un arbre est planté trop près, le voisin peut en exiger l’arrachage ou la réduction, sauf s’il est là depuis plus de trente ans. Les branches qui avancent, en revanche, peuvent toujours être réclamées, sans limite de temps : on peut contraindre le voisin à les couper, mais on ne les coupe pas soi-même. Les racines, ronces et brindilles, on peut les couper soi-même, à la limite du terrain.
Si c’est votre arbre qui tombe chez le voisin
Les rôles s’inversent : vous êtes le gardien. Votre responsabilité civile vie privée, dans le contrat habitation, couvre en principe les dommages causés par vos arbres à autrui. Les parcelles boisées éloignées de la maison ne sont pas toujours incluses : regardez la superficie et les terrains couverts par le contrat (voir le propriétaire d’un bois).
Les bons gestes, le jour même
- Mettre les personnes à l’abri ; en cas de blessé ou de câble électrique au sol, appeler le 112.
- Photographier l’arbre, la souche et la cassure avant tout tronçonnage : l’état du bois décidera de la responsabilité.
- Prévenir le voisin et échanger les références d’assurance.
- Déclarer le sinistre à votre assureur dans le délai du contrat (voir juste après un accident, les règles de délai sont les mêmes).
Les textes
- Code civil, art. 1242, al. 1er — On est responsable du dommage causé par les choses que l’on a sous sa garde ; un arbre est une chose, son propriétaire en est le gardien.
- Code civil, art. 671 — À défaut de règlement ou d’usage local, un arbre de plus de deux mètres de haut se plante à deux mètres au moins de la limite, les autres à cinquante centimètres.
- Code civil, art. 672 — Le voisin peut exiger l’arrachage ou la réduction d’un arbre planté trop près, sauf titre, destination du père de famille ou prescription de trente ans.
- Code civil, art. 673 — On peut contraindre le voisin à couper les branches qui avancent ; on coupe soi-même racines, ronces et brindilles à la limite. Ce droit est imprescriptible.
- Code des assurances, art. L122-7 — Les contrats qui couvrent l’incendie ou les dommages aux biens, ou le véhicule lui-même, couvrent aussi les effets du vent des tempêtes ; seuls les vents cycloniques extrêmes relèvent des catastrophes naturelles.
- Code des assurances, art. L125-1 — Le régime des catastrophes naturelles ne couvre que les dommages non assurables dus à l’intensité anormale d’un agent naturel, reconnue par arrêté.
Cas d’école ; votre contrat et les faits décident.